

1.1 Producción de Aluminio primario fuera de China
Durante el primer semestre de 2026, a pesar de la puesta en servicio de nueva capacidad y las expansiones de producción en otras regiones de ultramar, dichos aumentos no lograron compensar las pérdidas de producción derivadas de los recortes de capacidad en el Medio Oriente, lo que llevó a una notable ampliación del déficit de oferta de aluminio primario en el extranjero. A mediados-hasta-finales de junio, Estados Unidos e Irán alcanzaron una distensión gradual, se reanudó el transporte marítimo a través del Estrecho de Ormuz y las fundiciones de aluminio en Medio Oriente comenzaron a reiniciar sus operaciones. Sin embargo, al verse limitado por el ciclo de reactivación de las capacidades de producción, no se puede lograr una recuperación total de la oferta en el corto plazo, lo que deja una persistente brecha de oferta global.
Puesta en marcha de nueva capacidad
Taijing Aluminium, una empresa conjunta entre Xinfa Group y Tsingshan Group en la Gran Isla Kijang de Indonesia, completó la producción de energía-en la primera mitad del año. El proyecto cuenta con una capacidad anual de aluminio primario de 600.000 toneladas, adoptando celdas electrolíticas de 600 kA. A mediados de mayo, el proyecto de aluminio primario de Dak Nong en Vietnam recibió su primer suministro de energía según lo previsto. Diseñado con una capacidad total de 450.000 toneladas por año que se construirá en tres fases, su capacidad de la Fase I de 150.000 toneladas por año aumentará gradualmente la producción.
Reinicios de capacidad
En Europa, la caída de los precios de la energía y la mayor estabilidad del suministro de energía, junto con los riesgos de interrupciones del suministro en el extranjero provocadas por conflictos geopolíticos, han llevado a los gobiernos a otorgar mayor importancia a la capacidad de producción nacional y reducir continuamente la dependencia de las importaciones. Los proyectos relevantes se enumeran a continuación: (1) Century Aluminium anunció el reinicio oficial de la segunda línea de producción en su fundición de aluminio Grundartangi en Islandia, con una capacidad de aproximadamente 210.000 toneladas, lo que representa dos-tercios de la capacidad diseñada de la planta. Se espera que la producción total se alcance a finales de julio de 2026, lo que elevará la capacidad total de la planta a 320.000 toneladas por año. Mientras tanto, Century Aluminium reinició la capacidad inactiva en su fundición de aluminio de Mt. Holly en abril y alcanzó la producción total a finales del segundo trimestre, elevando su capacidad a 50.000 toneladas por año. (2) Alcoa restauró la capacidad de su fundición de aluminio de San Ciprián en España a 205.000 toneladas por año (90% de su capacidad total), alcanzando una producción total de 228.000 toneladas por año a finales de junio. (3) El 1 de julio de 2026, Hydro reveló que su fundición de aluminio Slovalco había llegado a un acuerdo con el gobierno eslovaco, con un reinicio oficial programado para Q4 2026 a una capacidad de aproximadamente 75.000 toneladas por año.
Cierres de capacidad
La capacidad mundial de aluminio primario experimentó una notoria contracción en H1 2026, con suspensiones y recortes de producción concentrados entre marzo y abril. Dos factores centrales impulsaron las reducciones de capacidad: primero, la escalada de tensiones entre Estados Unidos-Irán y el cierre del Estrecho de Ormuz provocaron fuertes caídas en la producción en las instalaciones de aluminio primario en el Medio Oriente; En segundo lugar, las presiones sobre los costos de la energía obligaron a algunas fundiciones de aluminio a detener sus operaciones. Las fundiciones afectadas incluyen: (1) La fundición de aluminio de Mozal cesó formalmente su producción el 16 de marzo de 2026 debido al fracaso de las negociaciones sobre los acuerdos de suministro de energía, que implicaban una capacidad anual de alrededor de 600.000 toneladas. (2) El 12 de marzo, Qatalum (648.000 toneladas por año) emitió un anuncio oficial afirmando que las interrupciones en el suministro de gas natural obligarían a la fundición a operar al 60% de su capacidad, lo que representa un recorte de producción anual de aproximadamente 259.000 toneladas. (3) A mediados de-marzo, Alba anunció la suspensión de las líneas de producción 1 a 3 para optimizar el inventario de materias primas en medio de interrupciones en el envío en el Estrecho de Ormuz. La medida redujo la capacidad en un 19%, equivalente a aproximadamente 308.000 toneladas por año, frente a la capacidad total de la planta de 1,62 millones de toneladas por año. (4) El 3 de abril, la fundición de aluminio de EGA en Abu Dhabi (1,5 millones de toneladas por año) entró en cierre total. La reanudación total de la producción de aluminio primario tardará hasta 12 meses. (5) El 8 de abril, Arak Aluminium, la segunda-fundición de aluminio más grande de Irán con una capacidad anual de 175.000 toneladas, suspendió sus operaciones tras los ataques aéreos-israelíes de Estados Unidos.
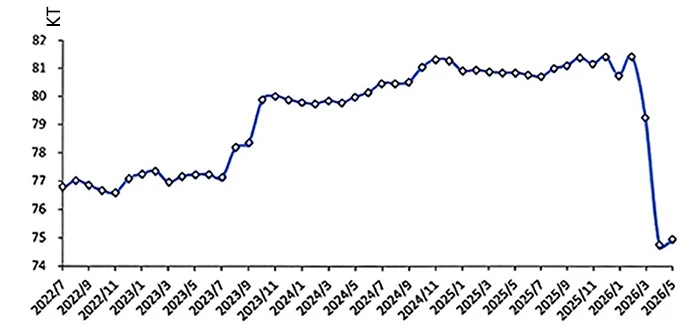
Figura 1-1 Producción diaria promedio de aluminio primario fuera de China
Fuente: IAI
Según las estadísticas del Instituto Internacional del Aluminio (IAI), la producción acumulada de aluminio primario en todo el mundo, excluida China, ascendió a 11,81 millones de toneladas entre enero y mayo de 2026, un 3,3 % menos interanual-interanual, con una producción diaria promedio de 78.000 toneladas. Antaike pronostica que la producción de aluminio primario en el extranjero en H1 2026 alcanzará los 14,30 millones de toneladas, una disminución interanual del 2,1 %.
1.2 Producción de Aluminio primario en China
La capacidad de producción de aluminio primario de China mantuvo una tendencia ascendente moderada en H1 2026, respaldada por tres importantes proyectos incrementales. En primer lugar, el proyecto de aluminio primario Fase II de 350.000 toneladas de Huomei Hongjun Aluminium & Power en Zhahanao'er comenzó en plena operación, sirviendo como una de las fuentes clave de nuevo suministro este año. En segundo lugar, Xinjiang Tian Shan Aluminium añadió 200.000 toneladas de capacidad efectiva mediante modernizaciones técnicas. Las células se han energizado en lotes desde finales de 2025 y continuaron aumentando en H1 2026; Algunas celdas electrolíticas han alcanzado un funcionamiento estable, mientras que las celdas restantes modernizadas se pondrán en servicio según lo previsto. La producción de aluminio primario de la compañía se proyecta en 1,35 millones de toneladas en 2026, lo que supone un aumento de 160.000 toneladas con respecto a 2025. En tercer lugar, Liaoning Zhongwang reanudó la producción de su capacidad inactiva de 300.000 toneladas, lo que supuso una contribución sustancial al crecimiento de la producción anual. Sin embargo, también se produjeron recortes parciales de la producción. Los informes indican que las capacidades operativas no autorizadas en Guangxi fueron cerradas durante las inspecciones ambientales en mayo, ejerciendo una presión a la baja sobre la producción regional.
Los datos de Antaike muestran que a finales de junio de 2026, la capacidad instalada de aluminio primario de China era de 45,17 millones de toneladas por año, con una capacidad operativa de 44,67 millones de toneladas por año. La tasa de utilización de la capacidad alcanzó aproximadamente el 99% entre enero y junio, estableciendo repetidamente nuevos máximos históricos y 1 punto porcentual más que en el mismo período del año pasado. En términos de producción, las mejoras continuas en la tecnología de electrólisis han permitido a algunos productores aumentar la eficiencia aumentando la intensidad de la corriente de la celda, generando una producción incremental. Sin embargo, los estudios de campo sugieren que esos avances no son tan sustanciales como estiman algunas instituciones extranjeras. Después de una evaluación exhaustiva de múltiples factores, la producción de aluminio primario de China en H1 2026 se estima en 22,34 millones de toneladas, un aumento interanual del 2,2 %.

Figura 1-2 Cambios en la capacidad de aluminio primario de China en H1 2026
Fuente: Antaike
Más allá de los cambios generales de capacidad, el desarrollo industrial en la primera mitad del año estuvo dominado por la reubicación regional y la modernización técnica, junto con ajustes continuos en el diseño industrial y las especificaciones de las celdas electrolíticas. Los formuladores de políticas también emitieron requisitos claros para el ahorro de energía-y la reducción de carbono-dentro del sector. En mayo de 2026, cinco autoridades centrales encabezadas por la Comisión Nacional de Desarrollo y Reforma emitieron elAviso sobre el lanzamiento de una-campaña de tres años para el ahorro de energía-y la modernización de la reducción de carbono-en industrias clave(Documento No. FGWH〔2026〕698). La circular exige ahorro de energía-y mejoras-con bajas emisiones de carbono para las instalaciones de electrólisis de aluminio, promoviendo tecnologías y equipos avanzados, incluidas nuevas celdas electrolíticas de aluminio con aislamiento de flujo constante-, cátodos grafitizados, ánodos de alta-calidad y sistemas de recolección de gas elevados sellados para celdas electrolíticas. Se popularizarán las celdas electrolíticas a gran escala de 500 kA y más, mientras que se acelerará la renovación y mejora de los equipos que consumen energía, incluidos motores, ventiladores, bombas de agua, bombas de calor, compresores de aire y transformadores. Se optimizarán los sistemas para la recuperación eficiente del calor residual y la utilización en cascada de los gases de combustión, y se implementará ampliamente tecnología de generación de energía mediante calor residual a baja temperatura. Se requieren actualizaciones aceleradas para celdas electrolíticas de aluminio de ánodo precocido por debajo de 300 kA, proyectos independientes de aluminio-carbono con capacidad inferior a 150.000 toneladas por año y unidades de energía de carbón-de propiedad propia, obsoletas e ineficientes.
En cuanto a los ajustes de diseño, Weiqiao Group trasladó aproximadamente 100.000 toneladas por año de capacidad de Shandong a Yunnan en mayo, ampliando aún más su cartera de aluminio para energía hidroeléctrica. Xinjiang Huazhang Aluminium y Wanji Aluminium (Xinjiang), reubicados desde Henan, se encuentran en construcción intensiva y se espera que estén terminados y puestos en servicio dentro de un año. En términos de modernización, varios proyectos publicaron planes de reemplazo de capacidad para modernizaciones técnicas en H1 2026: Qinghai West Hydropower Co., Ltd. (500.000 tpa, celdas de 312 × 600 kA), Huanghe Xinye Co., Ltd. (550.000 tpa, celdas de 342 × 600 kA) y Guangyuan Hongchangsheng Aluminium Co., Ltd. (115.000 tpa, 106 × 400 células kA). La tendencia hacia celdas electrolíticas más grandes es cada vez más prominente.
1.3 Costos de producción de aluminio primario en China
Desde principios de 2026, la caída de los precios de la alúmina y la energía ha provocado una marcada disminución de los costos de producción del aluminio primario de China. Según estimaciones de Antaike, el coste medio ponderado-incluidos los impuestos-del aluminio primario en China alcanzó los 16.105 RMB por tonelada entre enero y junio de 2026, un 6,3% menos interanual-en-. El coste se situó en 16.149 RMB por tonelada en junio, lo que supone una caída del 0,7 % intermensual-mes-mes y del 1,5% interanual-interanual, y 305 RMB por tonelada menos que a finales de-2025. Apoyada por el aumento simultáneo de los precios del aluminio, la industria logró márgenes de beneficio históricamente altos. El margen de beneficio promedio en H1 2026 alcanzó 8.106 RMB por tonelada (excluidos el IVA y el impuesto sobre la renta; lo mismo en adelante), aumentando en 4.976 RMB por tonelada o 159,0% año-en-año. En junio, los precios del aluminio retrocedieron, reduciendo los márgenes de beneficio a 7.885 RMB por tonelada, una caída intermensual de 334 RMB por tonelada.

Tabla 1-1 Costos de producción de aluminio primario y márgenes de beneficio de China, H1 2026 (RMB/tonelada)
Fuente: Antaike
El análisis de los principales componentes de costos muestra que los tres elementos de costos más importantes para el aluminio primario son la alúmina, la electricidad y los ánodos precocidos, que representan el 33,6%, el 34,5% y el 16,8% del total-de costos totales, respectivamente, en la primera mitad del año. Con la caída de los precios de la alúmina, la electricidad se ha convertido en el componente de coste más importante. En comparación con finales de 2025, las tres partidas de costes clave disminuyeron un 12,9%, un 10,9% y un 0,9% respectivamente.
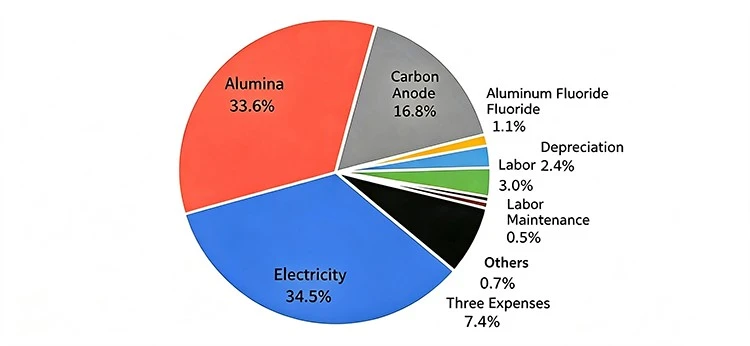
Figura 1-3 Composición de los costos totales de producción de aluminio primario de China, H1 2026
Fuente: Antaike
Costos de energía en caídaA finales de junio, la energía autogenerada suministraba aproximadamente el 54 % de la capacidad operativa de aluminio primario de China, mientras que la energía de la red representaba alrededor del 44 %. En H1 2026, se reforzó la supervisión de la seguridad del carbón en todo el país. Las principales regiones productoras de carbón-suspendieron la producción para su rectificación tras los accidentes mineros en Shanxi, lo que restringió el crecimiento de la producción de carbón. Indonesia endureció las cuotas de exportación de carbón y los procedimientos administrativos; combinado con el aumento de los precios internacionales de la energía impulsados por la geopolítica de Oriente Medio, las importaciones de carbón cayeron drásticamente año-a-año. Mientras tanto, el aumento de la demanda general de electricidad hizo subir los precios del carbón, elevando los costos de la autogeneración de energía para los productores de aluminio. Sin embargo, la expansión continua de la capacidad instalada eólica y solar elevó la participación de la generación de energía renovable, compensando parcialmente los mayores costos de la energía térmica y reduciendo moderadamente los costos generales de la energía. Las estadísticas de Antaike muestran que la tarifa promedio ponderada de energía de autogeneración se situó en 0,372 RMB por kWh en junio de 2026, 0,001 RMB por kWh más que a finales de 2025 y 0,04 RMB por kWh año-en-año. La tarifa de energía de la red promedió 0,435 RMB por kWh, una disminución de 0,045 RMB por kWh en comparación con finales de 2025 y un aumento de 0,007 RMB por kWh año-en-año. La tarifa eléctrica promedio ponderada integral alcanzó 0,403 RMB por kWh en junio, 0,02 RMB por kWh menos que a finales de 2025. La tarifa eléctrica promedio ponderada integral de enero a junio fue de 0,412 RMB por kWh, una disminución interanual de 0,002 RMB por kWh.

Figura 1-4 Tendencia de las tarifas eléctricas en la industria primaria del aluminio de China
Fuente: Antaike
Menores costos de alúminaA principios de año, un excedente mundial de oferta de bauxita redujo los costos de adquisición. Sumado al exceso de oferta y la persistente acumulación de inventarios dentro del sector de la alúmina, el apoyo a los costos de la alúmina se debilitó. Desde finales del primer trimestre hasta el segundo, el cierre del Estrecho de Ormuz impulsó al alza los precios del petróleo crudo y los fletes marítimos, mientras que se intensificaron las expectativas del mercado de unas exportaciones de bauxita más estrictas desde Guinea. Los precios de la bauxita tocaron fondo y se recuperaron, lo que provocó una leve recuperación de los costos de la alúmina. Aun así, los costos de la alúmina se mantuvieron más bajos año-a-año durante la primera mitad del año. En este contexto, el contrato de futuros de alúmina del primer mes-alcanzó un mínimo histórico de 2.437 RMB por tonelada, un 31,9 % menos que el máximo de 3.577 RMB por tonelada observado entre mediados-y-finales de julio de 2025. Los precios spot de alúmina cayeron de 2.697 RMB por tonelada a finales de-diciembre del año pasado a un mínimo de 2646 RMB por tonelada a finales de enero de 2026. Según las cotizaciones al contado de Antaike, el precio spot promedio de la alúmina alcanzó 2705 RMB por tonelada entre enero y junio de 2026, cayendo un 21,8% interanual.
Costos oscilantes ascendentes del ánodoImpulsados por los mayores costos de las materias primas para la fabricación de ánodos, los precios nacionales de los ánodos precocidos tuvieron una tendencia lateral a niveles elevados con un centro de precios ascendente en 2026. Calculado a partir de las cotizaciones al contado de Antaike, el precio promedio de los ánodos precocidos se situó en 5.611 RMB por tonelada en H1 2026, aumentando 711 RMB por tonelada o un 14,5% año-en-año.